30 oktober 2026
Vanaf 2027 mogelijk lager nettoloon voor werknemers met een uitkering via de werkgever
Werknemers die naast hun salaris een socialezekerheidsuitkering ontvangen, denk bijvoorbeeld aan een WAO-, WAZ-, Wajong-, IVA- en WGA-uitkering, die via de werkgever wordt uitbetaald, kunnen vanaf 1 januari 2027 minder nettoloon overhouden. Dit komt doordat de regels voor de toepassing van de arbeidskorting wijzigen.
Wat verandert er?
Op dit moment worden bepaalde socialezekerheidsuitkeringen die via de werkgever worden uitbetaald voor de loonheffingen samengevoegd met het reguliere loon dat de werknemer ontvangt voor zijn werkzaamheden. Dit mag op basis van de zogenoemde samenvoegbepaling. Toepassing van deze bepaling heeft tot nu toe een voordeel voor de hoogte van de arbeidskorting van de werknemer.
Per 1 januari 2027 vervalt deze samenvoegbepaling. Dit betekent dat de arbeidskorting vanaf dat moment alleen nog mag worden berekend over het daadwerkelijke loon en niet meer over de socialezekerheidsuitkering. Hierdoor wordt de arbeidskorting lager en wordt op het totale inkomen meer loonheffingen ingehouden. De werknemer ontvangt dus netto minder inkomen.
Belangrijk is dat het alleen gaat om uitkeringen die via de werkgever worden uitbetaald. Wanneer het UWV de uitkering momenteel rechtstreeks aan de werknemer betaalt, blijft de situatie ongewijzigd. De arbeidskorting wordt in dat geval namelijk niet toegepast op de uitkering.
Waarom wordt deze wijziging doorgevoerd?
De aanleiding is een uitspraak van de Hoge Raad van 15 november 2024. De Hoge Raad oordeelde dat er een ongerechtvaardigd verschil bestond tussen werknemers die een uitkering via hun werkgever ontvangen en werknemers die dezelfde uitkering rechtstreeks van het UWV ontvangen.
Het kabinet heeft daarom besloten de regels gelijk te trekken. Daarbij is gekozen voor een systeem waarbij voor beide groepen geen arbeidskorting meer wordt toegepast over de betreffende uitkeringen.
Wat betekent dit voor werknemers?
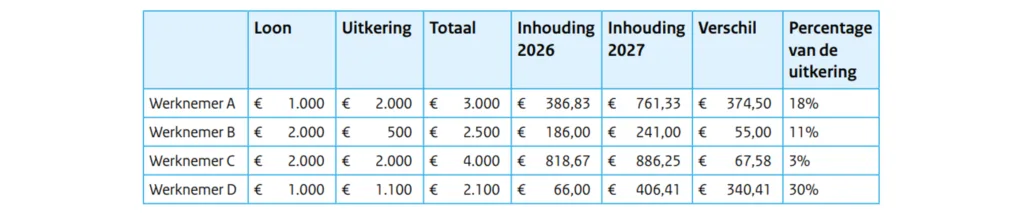
Voor werknemers kan de wijziging merkbaar zijn in de portemonnee. Het brutoloon en de hoogte van de uitkering blijven weliswaar gelijk, maar doordat de arbeidskorting vervalt worden meer loonheffingen ingehouden. Volgens berekeningen van de Belastingdienst kan het nettoverschil in sommige situaties oplopen tot ongeveer 31% van het uitkeringsdeel dat via de werkgever wordt uitbetaald.
Voorbeeld van de Belastingdienst:
Voor werknemers met een kind jonger dan 12 jaar kan nog een tweede effect spelen. De betreffende uitkering telt vanaf 2027 niet langer mee voor de berekening van de inkomensafhankelijke combinatiekorting (IACK). In sommige situaties kan daardoor ook het recht op deze heffingskorting wijzigen.
Wat betekent dit voor werkgevers?
Uit gegevens van het UWV blijkt dat naar schatting ongeveer 11.000 uitkeringsgerechtigden met deze wijziging te maken krijgen. Wij adviseren werkgevers om werknemers vooraf over deze wijziging te informeren omdat de wijziging kan leiden tot een aanzienlijke daling van het nettoloon terwijl de brutobeloning of uitkering niet verandert.
Tijdige communicatie is belangrijk zodat werknemers zich hierop kunnen voorbereiden.